

8月25日,江苏苏州农村商业银行股份有限公司(苏农银行,603323.SH)交出2026年中期成绩单。
报告显示,上半年公司资产总额2403.92亿元,较年初增长4.11%;营业收入23.03亿元,同比增长1.00%;归母净利润12.14亿元,同比增长3.02%。
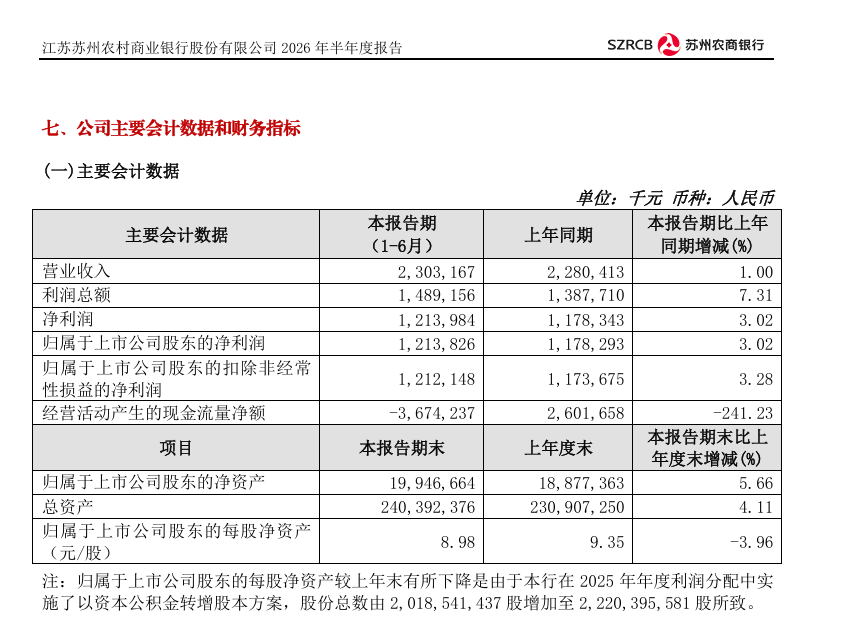
图片来源:江苏苏州农村商业银行股份有限公司2026年半年度报告截图
这是一份“守住了基本盘”的成绩单。但拆开来看,营收增速仅1%、非息收入下滑近14%、净息差低于行业均值,几个关键指标之间的张力,比表面数字更值得细读。
利息净收入增长10.46%,但利息收入其实在“缩水”
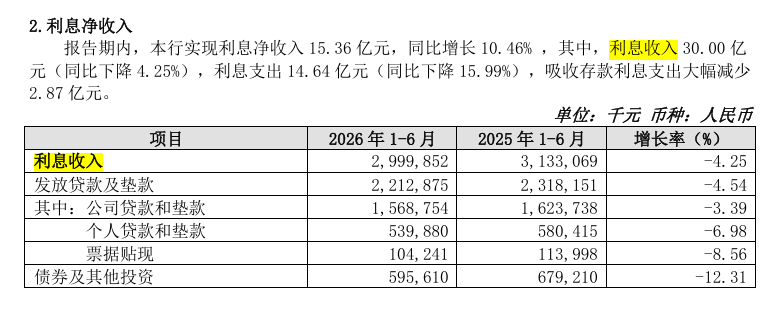
上半年,苏农银行利息净收入15.36亿元,同比增长10.46%,在营收中占比升至66.7%,是拉动营收增长的核心引擎。
然而拆开看,利息收入本身是下降的——上半年利息收入30.00亿元,同比下降4.25%。贷款收益率从2025年全年的3.37%降至3.10%,下行27个基点。生息资产规模虽然在扩,但收益率下滑对冲了“量”的贡献。
图片来源:江苏苏州农村商业银行股份有限公司2026年半年度报告截图
真正撑起利息净收入的是负债端。上半年利息支出同比下降15.99%,其中吸收存款利息支出减少2.87亿元,存款付息率降至1.34%,较2025年全年下降33个基点。
华泰证券研报指出,高息定存到期重定价是这一轮成本改善的主要来源,“负债成本改善有效对冲了资产端收益率下行”。
负债成本的改善并非偶然。在存款定期化趋势延续的背景下,苏农银行主动压降高成本存款、优化期限结构,用负债端的“减法”换来了利息净收入的“加法”。这套操作逻辑,恰恰是当前中小银行在息差收窄周期中最务实的选择。
非息收入“拖后腿”,但中间业务亮了
利息净收入高增的另一面,是非息收入的明显承压。上半年非利息净收入7.67亿元,同比下降13.78%,成为拖累营收增速的最大变量。
拆开非息收入的构成,问题出在两处:投资收益6.86亿元,同比下降17.56%,主因处置其他债权投资的收益大幅减少;汇兑收益则由去年同期的715万元转为-4419.7万元,同比骤降718.14%。
但中间业务的表现值得单独拎出来看。手续费及佣金净收入同比增长30.79%至0.61亿元,其中支付结算与代理手续费大增44.23%。财富管理业务持续发力,零售非存款AUM突破200亿元,较年初增长17.90亿元;保险销量3.42亿元,超去年全年;贵金属销量近1亿元,接近去年全年水平。
问题在于体量。中间业务收入在营收中的占比仅为2.63%,虽然较去年同期提升了60个基点,但尚不足以对冲投资收益和汇兑收益的下滑缺口。
轻资本转型的方向是对的,只是“第二增长曲线”还需要时间。
资产质量方面,截至6月末,苏农银行不良贷款率0.86%,较上年末下降2个基点;拨备覆盖率340.05%,虽较上年末下降约30个百分点,但仍处于同业较高水平。
不过前瞻性指标已经出现变化。关注类贷款率升至1.40%,较年初上升约12个基点;逾期贷款率为1.22%,较年初上升约7个基点。这意味着资产质量的改善更多来自存量处置,而非增量风险的实质性下降。
负债成本还能“省”多久?
报告显示,2026年二季度商业银行净息差已环比回升1个基点至1.41%,苏农银行却仍在下行通道中,与行业走势出现背离。
核心矛盾在于资产端定价能力。对公贷款是上半年信贷增量的绝对主力,对公贷款(不含贴现)984.15亿元,较年初增长8.69%。制造业贷款突破400亿元,绿色贷款余额较年初增长21.52%。但苏州城区信贷占比虽在提升,对公贷款的议价空间仍然有限。
负债端的成本改善也有“天花板”。高息定存到期重定价带来的红利,在下半年将逐步减弱。如果资产端收益率继续下行,仅靠负债成本节约来维持利息净收入的增长,难度会越来越大。
与此同时,与半年报同步披露的中期分红方案——每10股派现1元,合计派发2.22亿元,占归母净利润的18.29%——显示出该行在盈利增速放缓之际仍保持了对股东回报的重视。
总体来看,苏农银行上半年用负债表的精耕细作,交出了一份利息净收入两位数增长的答卷。但“省出来”的利润能否持续,取决于资产端定价能力和中间业务收入的进一步突破。下半年,才是真正的考验。
频道推荐



