

7月30日,亚翔系统集成科技(苏州)股份有限公司(亚翔集成,603929)发布2026年半年度报告。
报告显示,上半年公司实现营业收入25.48亿元,同比增长51.36%;归母净利润4.90亿元,同比暴增204.80%;扣非归母净利润4.90亿元,同比增长205.75%;基本每股收益2.30元。
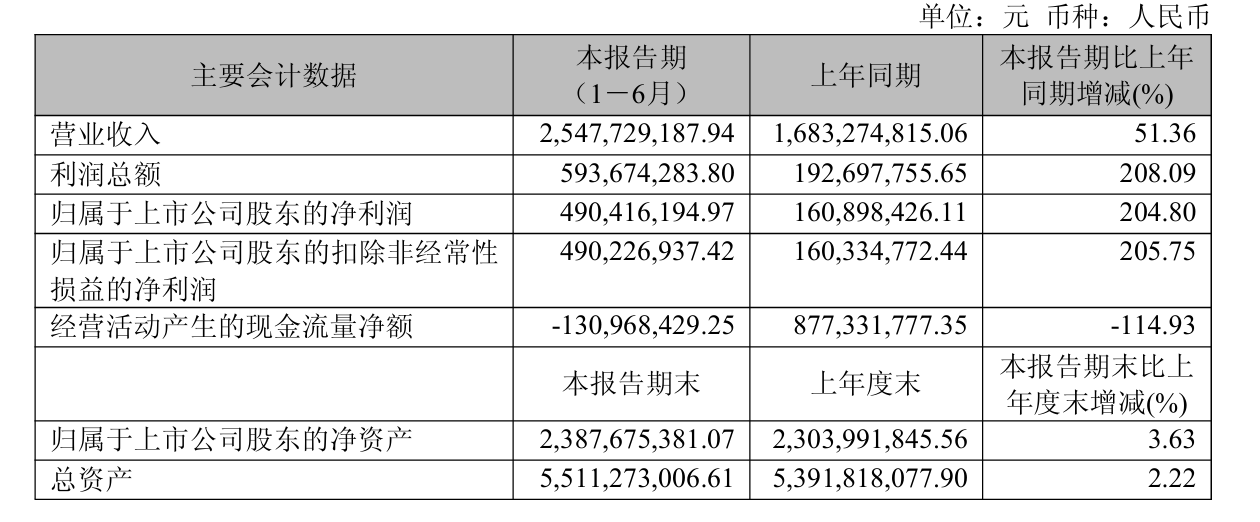
图片来源:亚翔系统集成科技(苏州)股份有限公司2026年半年度报告截图
然而,与利润暴增形成鲜明对照的是,经营活动现金流净额从上年同期的正8.77亿元骤降至负1.31亿元,同比减少超过10亿元。
利润表与现金流量表之间的巨大裂口,勾勒出这家半导体洁净室工程龙头“海外金矿加速开采、现金流暗礁同步浮现”的半年图景。
新加坡“金矿”:贡献近九成利润的海外引擎
拆开25.48亿元的营收结构,海外业务已成为绝对的业绩基本盘。
上半年,亚翔集成的新加坡子公司创收17.28亿元,占总营收比重达67.83%,贡献净利润4.39亿元,占公司整体利润近九成。新加坡区域毛利率高达30.35%,净利率25.4%,远超国内业务水平。
增长的核心驱动力来自全球半导体产能向东南亚转移的浪潮。VSMC晶圆厂、海外存储龙头等大型项目集中交付,直接推高营收规模。
作为高端半导体洁净室EPCO一体化服务商,亚翔集成深度绑定联电、世界先进等上游企业的海外扩产项目,三项核心海外合同合计约53.75亿元。
在手订单的储备更为后续增长提供了底气。
据母公司亚翔工程最新法人说明会披露,2026年上半年集团东南亚区域新签订单约合人民币574亿元,较2025年前11月新签增长194%;截至6月末,东南亚区域在手订单规模约合人民币695亿元,较2025年11月底增加281%。
根据避免同业竞争协议约定,东南亚区域新增的洁净室及机电工程应由子公司亚翔集成承担,华泰证券据此推测亚翔集成潜在在手订单规模占比近半,维持“买入”评级,上调目标价至277.40元。
现金流“暗礁”:利润与回款的背离
但亮眼的利润数字之下,一个不容忽视的信号正在放大。
上半年,公司经营活动现金流净额为-1.31亿元,而上年同期为+8.77亿元,同比减少超过10亿元。
亚翔集成解释称,这源于工程行业收付款不同期的行业特点,新加坡项目工程规模大,期末已结算暂未收款的应收账款金额较大。报告期末,应收账款从年初的4.56亿元激增至11.07亿元,增幅达142.55%。
更值得警惕的是应收账款的客户集中度。公司前五大客户的应收账款占总额的96.38%,客户高度集中于少数半导体龙头。这意味着,一旦主要客户调整资本开支节奏或延迟工程结算,公司利润将面临直接的减值冲击。上半年公司减值计提已被动提升至0.27亿元,而上年同期为冲回0.12亿元,新加坡短期净利率因此略有波动。
对于一家以工程项目收入确认制为核心的企业而言,现金流与利润的短期背离并不罕见,但背离幅度如此之大,叠加客户集中度极高,盈利质量的可持续性仍需后续季度的回款数据来验证。
行业顺风与估值分歧
从行业大环境看,亚翔集成正处于半导体资本开支扩张周期的顺风位置。2025年全球半导体资本开支约1660亿美元,预计2026年提升至2000亿美元,同比增长约20%。
中信证券研报指出,洁净室是半导体资本开支的早期环节,2026年上半年国内洁净室头部企业半导体相关订单大幅放量,按洁净室领先设备搬入5—9个月测算,预计下半年国内半导体设备需求有望跟进。
国泰海通研报判断,洁净室行业已由Fab扩产预期驱动的估值重估,逐步进入订单增长向收入和EPS兑现阶段。
机构对亚翔集成的判断整体偏乐观。近六个月累计7家机构发布研究报告,5家给予“买入”评级,2家给予“增持”评级,预测2026年净利润均值为15.24亿元,较去年同比增长70.84%,目标价区间在220.10元至277.40元之间。
华泰证券认为,AI应用需求落地下先进制程与存储芯片供不应求,跨国半导体龙头建厂扩产需求明确,洁净室作为厂务基础设施环节基本面有望率先出现积极变化。
但估值分歧同样存在。国泰海通维持目标价220.10元,对应2026年31倍PE,预测净利润15.15亿元;华泰证券目标价277.40元,对应38倍PE,预测净利润15.56亿元。目标价逾57元的跨度,折射出市场对海外订单结转节奏和毛利率可持续性的不同判断。
亚翔集成的中报呈现的是一幅典型工程服务龙头在行业上行周期中的“加速奔跑”图景:新加坡海外基地的盈利兑现是真实的,近700亿元的集团在手订单储备是真实的,但经营现金流由正转负、应收账款激增、客户集中度极高这三重风险同样是真实的。
对于投资者而言,这份财报的关键不在于“利润增了多少”,而在于“利润何时变成现金回到账上”——而后者,可能需要在下半年乃至明年的经营现金流数据中寻找答案。
频道推荐



