

近日,通鼎互联(002491.SZ)发布2026年半年度报告,交出一份亮眼的中报成绩单。
报告期内,公司实现营业收入24.58亿元,同比增长61.46%;归母净利润2.03亿元,较上年同期亏损8960.16万元实现同比扭亏,增幅达326.04%;扣非净利润更是一举跃升至2.68亿元,同比激增3856.18%。基本每股收益从上年同期的-0.0728元/股转正至0.1647元/股,加权平均净资产收益率回升至7.88%。
从“年亏近9000万”到“半年赚回2个亿”,通鼎互联的业绩拐点,值得关注。然而,亮眼利润之下的“暗面”同样存在。
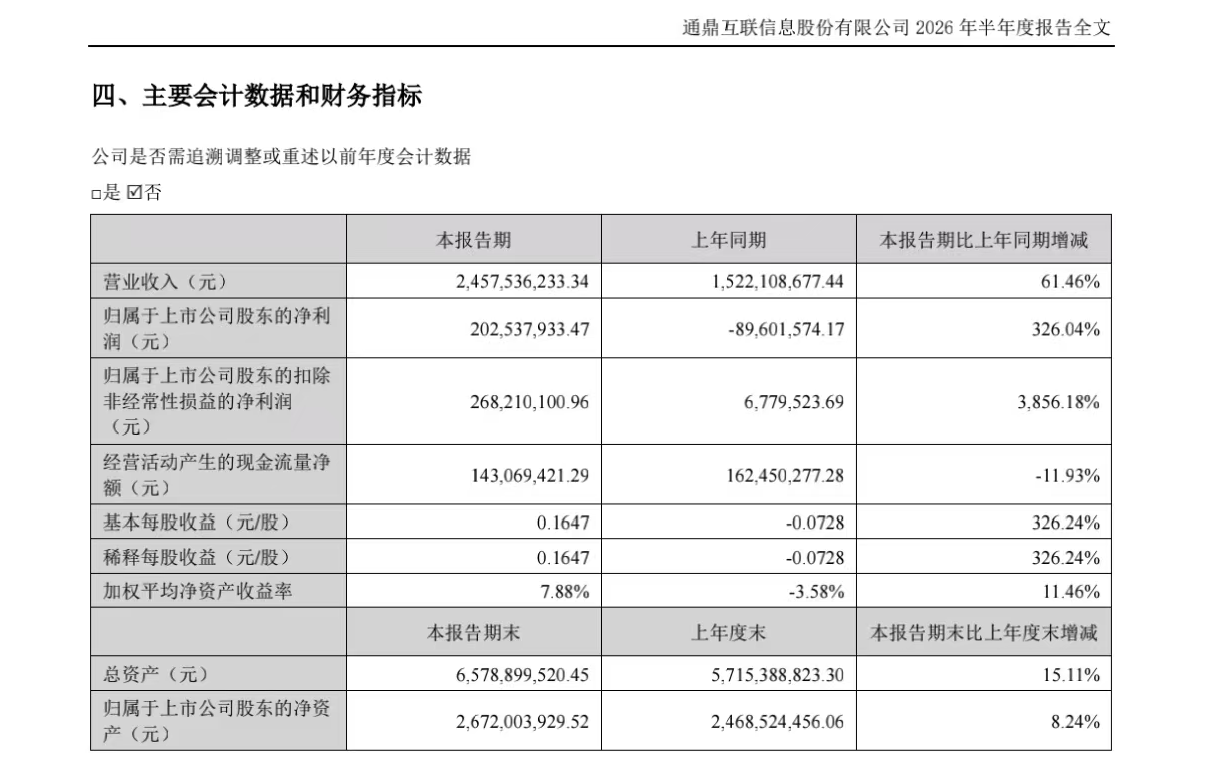
图片来源:通鼎互联信息股份有限公司2026年半年度报告截图
光纤光缆业务爆发,毛利率从个位数飙至60%
业绩反弹的核心驱动力来自光纤光缆业务。
2026年上半年,通鼎互联光纤光缆业务营收达到4.48亿元,同比增幅高达413.51%,占公司总营收的18.23%,比重较2025年上升近13个百分点。更值得关注的是盈利能力的质变——光纤光缆产品毛利率同比大幅提升36.25个百分点,达到60.70%。而在2021年,这一业务的毛利率仅为2.38%,五年间增长近25倍。
光纤业务的爆发并非孤立现象。据行业数据,2026年上半年我国光纤制造、光缆制造利润分别同比增长410.4%和39.8%,全行业进入利润释放期。
价格端的变化更为直观。在中国移动2026至2027年普通光缆集采中,尽管采购规模较上轮下降约30%,但招标均价从此前的47.65元/芯公里跃升至约102.57元/芯公里,涨幅达115%。过去,光纤光缆依赖的是运营商集采,现在AI算力驱动光纤光缆行业进入新周期,给了各家企业价格和市场博弈的底气。
合同负债作为在手订单的先行指标,印证了需求的回升。上半年公司合同负债达5065万元,同比增幅112.22%。
安全业务并表贡献增量,“第二曲线”初具规模
除光纤主业外,安全业务板块成为通鼎互联业绩反转的另一重要引擎。
公司安全业务上半年实现收入5.35亿元,同比大增344.83%,占总营收比例升至21.79%。该增长主要来自子公司南京和本机电设备科技有限公司的并表效应——公司于2025年4月以2.915亿元现金收购和本机电55%股权,本期较上年同期增加了其1至4月的合并范围。
报告期内,和本机电持股平台南京亿博实现营业收入5.14亿元、净利润6850.69万元,已成为公司重要的利润来源。公司表示,安全系统业务经营态势良好,营收及利润均保持稳健增长。
至此,通鼎互联“光电通信+安全业务+新能源”三大板块的业务格局初步成型,安全业务的并表有效平滑了传统通信线缆业务的周期性波动。
亮眼利润之下的“暗面”:现金流下滑、短债高企
不过,这份中报并非没有隐忧。
首先是经营性现金流的逆势下滑。上半年公司经营活动产生的现金流量净额为1.43亿元,同比下降11.93%。净利润大幅增长而现金流反而收缩,反映出回款压力的上升。截至期末,公司应收账款达15.10亿元,存货账面价值12.49亿元,均较期初明显攀升。
更值得警惕的是短期偿债压力。期末公司货币资金为11.33亿元,但其中7.76亿元为银行承兑汇票保证金等受限资金,实际可动用的现金及现金等价物仅约3.56亿元;而同期短期借款高达23.45亿元,较上年末增长20.92%,另有1.69亿元一年内到期的非流动负债。可动用现金与短期债务之间的缺口,构成了公司流动性管理的关键考验。
此外,期间费用也在同步走高。上半年管理费用同比增长22.80%,研发费用同比增长27.70%,财务费用同比增长12.75%。尽管期间费用率同比下降4.46个百分点至11.72%,但绝对额的持续攀升仍需关注。
公司自身也在公告中坦承了多重风险:光纤产品价格波动的可持续性存在不确定性,光棒扩产周期长达1.5至2年,存在未来产能集中投放或下游需求放缓导致供过于求的风险。
从亏损近9000万到半年净赚2个亿,通鼎互联的中报无疑折射出光纤光缆行业久违的暖意。光纤涨价、安全业务并表、毛利率跃升,构成了业绩反转的三大支柱。但现金流下滑、23亿短债悬顶,也在提醒市场:这家老牌线缆企业的“翻身仗”,远未到可以松懈的时刻。行业景气能持续多久,光棒新产能能否如期释放,将决定通鼎互联下半年的业绩成色。
频道推荐



