

打开盛科通信官网,“全球领先,国内第一,引领全互联时代网络芯片”的公司愿景格外醒目。经过十余年的技术积累,这家国内领先的以太网交换芯片设计企业已形成丰富的以太网交换芯片产品序列,多款产品获得中国电子学会“国际先进、部分国际领先”科技成果鉴定。公司产品覆盖从接入层到核心层的以太网交换产品,为我国数字化网络建设提供了丰富的芯片解决方案。
如今,这家拥有宏大愿景的企业究竟发展成色如何?
在算力网络国产化浪潮持续推进的背景下,盛科通信(688702.SH)着实交出了一份可圈可点的营收“成绩单”。8月26日,盛科通信发布2026年半年度报告,期内实现营业收入6.71亿元,同比增长32.04%。
这家从苏州走出的芯片企业,正凭借高端产品的持续突破,在长期由国际巨头把持的交换芯片赛道上迎来属于自己的“奇点时刻”。
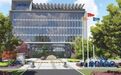
图片来源:苏州工业园区发布
营收增速逐季走高,高端产品放量是核心驱动
拆解盛科通信的营收结构,上半年,以太网交换芯片业务实现收入5.6亿元,同比增长52.3%,占总营收比重达84%。这一增速远超公司整体营收增速,说明核心主业正在经历一轮显著的加速放量。
从季度节奏来看,增长动能尤为清晰。公司第二季度实现营业收入4.22亿元,同比增长48.19%,环比增长69.98%,无论是同比还是环比均呈现强劲提速态势。
盛科通信之所以能在竞争激烈的交换芯片市场中实现营收跃升,主要得益于公司积极推动高端领域芯片产品的导入,加速高端芯片产品的商业化落地,同时裂变迭代产品逐步导入市场。
面向大规模数据中心和云服务需求,公司推出了交换容量达12.8Tbps及25.6Tbps的高端旗舰芯片,支持最大端口速率800G。
在8月31日召开的半年度业绩说明会上,公司董事长吕宝利透露,这两款战略级产品经过一年多的下游客户产品设计,目前已在客户处进入应用阶段。
这意味着盛科通信的出货结构正向“高端放量”切换。有关中长期战略规划,盛科通信表示:持续投入高性能交换芯片,提高单芯片400G/800G的端口密度,支撑数据中心海量节点连接需求;在千兆、多速率的接入级别形成系列产品,为客户提供端到端完整交换芯片解决方案。
48亿定增加码下一代,瞄准算力互联新赛道
在交出亮眼营收成绩的同时,盛科通信在战略层面的布局同样值得关注。9月1日,公司披露定增预案,拟募集资金不超过48.05亿元,投向下一代高性能交换芯片研发与产业化、下一代互联软件硬件及协议研究等项目。
从行业需求端看,AI大模型训练与推理正推动数据中心进入新一轮扩张周期。华泰证券研报指出,超节点内高带宽、低延迟互联需求促使Scale-up网络兴起,单颗GPU配套交换芯片价值量显著提升;同时博通交换芯片交期拉长、价格上涨,正推动国内云服务商加速国产替代。
高性能交换芯片规模增速将显著高于传统交换芯片赛道,成为集成电路领域成长性最确定的细分赛道之一,行业迎来长期、明确的结构性增长窗口期。此前,公司已公告增加2026 年度日常关联交易预计额度,拟将2026 年度向中国电子信息产业集团及其下属公司销售商品预计额度由6 亿元增加至22 亿元,彰显公司强劲订单需求。
研发投入与盈利改善并行,长期成长路径渐明
作为国内极少数具备以太网交换芯片全栈设计能力的企业,盛科通信已规模量产十余款成熟商用交换芯片。公司在国内商用交换芯片市场处于领先地位,与博通、Marvell等海外头部厂商形成对标格局。
公司上半年归母净利润为亏损1756.62万元,但较上年同期减亏612.29万元,同比减亏幅度约25.85%。亏损主要源于公司坚守长期主义发展策略、持续加大研发投入,上半年研发费用为2.61亿元,研发费用率从上年同期的47%以上降至38.99%,规模效应开始显现。
当然,盛科通信的成长之路并非坦途。高端交换芯片从立项到量产通常需要3到5年的周期,一次流片成本可达数千万美元,持续的研发投入对公司的资金实力构成考验。上半年公司经营活动现金流量净额为-3.27亿元,主要系提高备货水平、采购付现增加所致。
与此同时,全球高端交换芯片市场仍由博通等国际龙头主导,国产替代虽是大势所趋,但从产品导入到规模放量仍需经历客户验证和生态建设的爬坡过程。如何在技术迭代加速的窗口期内,将先发优势转化为持续的市场份额提升,将是盛科通信下一阶段需要回答的关键命题。
频道推荐