

9月14日,科创50指数三季度样本调整正式生效,盛合晶微半导体(江阴)有限公司(简称盛合晶微,688820)被调入这一科创板旗舰指数,成为50只代表性硬科技企业之一。
紧接着9月16日,公司披露的半年报业绩说明会信息显示,其6倍光罩超大尺寸硅桥芯粒多芯片集成方案已完成工艺开发,达到预期技术目标,同时两大百亿级扩产项目按计划有序推进。
从12年前只有6个人的创业小队,到如今跻身科创50、市值超2400亿的封测龙头,盛合晶微的崛起,正是中国先进封装产业从“跟跑”到“并跑”的最佳注脚。
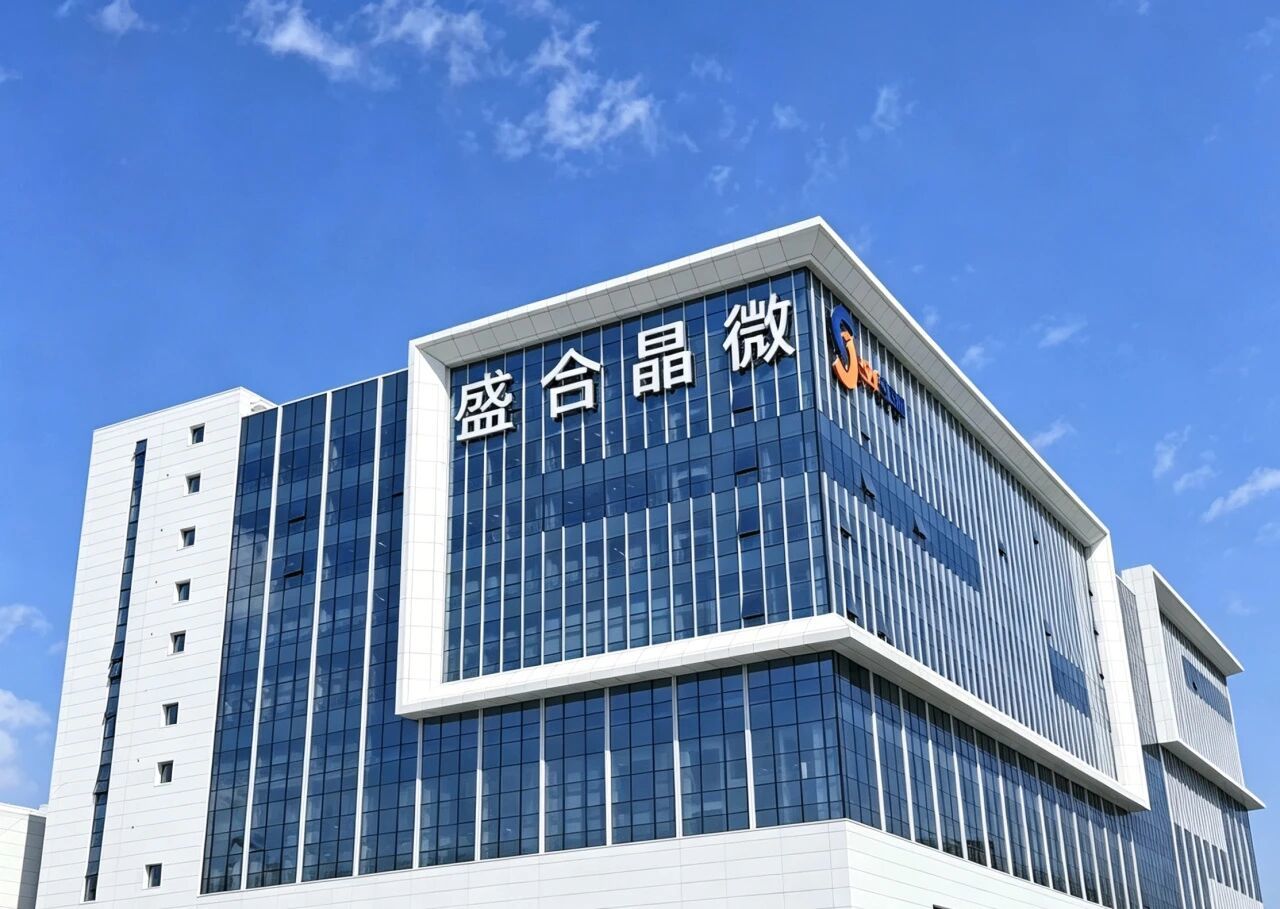
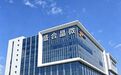
图片来源:盛合晶微半导体(江阴)有限公司官方网站
从6个人到科创50
故事要从2014年说起。
那一年,《国家集成电路产业发展推进纲要》刚刚发布,国内晶圆代工龙头中芯国际与来自江阴的封测企业长电科技共同出资,在江阴成立了“中芯长电”——盛合晶微的前身。
当时团队只有6个人,却瞄准了一个国内几乎空白的领域:12英寸晶圆中段凸块制造。
这个切入点选得极其精准。
2016年,公司28纳米硅片凸块加工实现量产;紧接着拿下高通的14纳米硅片凸块的量产订单,成为国内第一家进入14纳米先进工艺节点的半导体企业。
2021年,中芯国际和长电科技双双退出股东行列,公司更名为“盛合晶微”独立发展。
失去两大靠山的盛合晶微非但没有倒下,反而在资本市场一路高歌:C轮融资3亿美元,D轮融资7亿美元,国资背景机构蜂拥而入。
据Gartner的统计:2024年度,盛合晶微是全球第十大、国内第四大封测企业;公司12英寸WLCSP(晶圆级封装)、2.5D封装收入规模均稳居国内第一。
2026年4月21日,盛合晶微登陆科创板,上市首日开盘暴涨406.71%,市值一度冲破1800亿元。
资本的“用脚投票”让盛合晶微战略配售阵容堪称豪华——海光信息、中微公司、天数智芯、沐曦股份、聚辰股份、华虹宏力等13家半导体公司集体入局,初步询价阶段共有305家网下投资者参与报价,涵盖公募基金、私募基金、券商资管等全类型机构。
8月19日,盛合晶微发布2026年半年度报告。报告期内,公司实现营业收入340,683.14万元,同比增长7.20%;实现归属于上市公司股东的净利润44,935.94万元,同比增长3.33%。
而此次被调入科创50指数,更是资本市场对其硬科技属性的最高认可。
科创50指数由科创板中市值规模较大、流动性较好的50只证券组成,调入样本大多与半导体、AI算力产业相关,盛合晶微的加入进一步增强了指数的“AI属性”。
在AI时代卡住最关键的“咽喉”
盛合晶微凭什么让资本市场给出远超同行的估值?
答案藏在一个关键词里:2.5D封装。
随着摩尔定律逼近物理极限,芯片性能的提升越来越依赖先进封装技术——把多个芯粒(Chiplet)通过2.5D/3D集成在一起,实现“超越摩尔定律”的性能提升。
在AI大模型引爆算力军备竞赛的背景下,先进封测产能已经成为全球半导体产业链“最卡脖子”的环节。
而盛合晶微在这个赛道上,国内市占率高达85%,是全球唯一能在硅基2.5D领域与最领先企业正面竞争的中国大陆厂商。
这个“护城河”是怎么挖出来的?
董事长崔东的总结是:“盛合晶微成立12年来始终坚守初心。”从12英寸凸块制造起步,一步一个脚印延伸到晶圆级封装,再到芯粒多芯片集成封装。盛合晶微的凸块最小间距可以达到20微米,可支撑最先进制程芯片的各式先进封装制造需求。
2022年至2025年上半年,盛合晶微累计研发投入超过15亿元,占营收比例超过12%,截至2025年6月已拥有境内外发明专利229项。
技术壁垒还在持续加高。
在2.5D芯粒多芯片集成领域,盛合晶微的硅基2.5D技术平台持续精进,以满足客户更大封装尺寸内的多芯片集成需求。依靠2.5D技术领域综合性的能力基础,公司成功实现了领先的6倍光罩超大尺寸硅桥芯粒多芯片集成方案的工艺开发,为客户产品导入提供了坚实基础。
在3DIC领域,基于微凸块的SmartPoser®-3DIC-BP技术平台已实现规模量产;基于混合键合的SmartPoser®-3DIC-HB平台,公司持续打磨C2W和W2W工艺能力,为下一代高算力芯片封装提供技术支撑。
国盛证券研报指出,随着技术持续突破和产能有序扩张,预计公司2026至2028年营收复合增速超36%。
双百亿项目落地,锚定AI时代的确定性需求
盛合晶微的产能布局,正在进入一个前所未有的加速期。
2026年5月12日,总投资98亿元的江阴多层细线宽系统集成封测项目一期正式开工,被列为江苏省重大项目,巩固了盛合晶微在晶圆级封装和芯粒多芯片集成封装领域的技术地位。
仅一个多月后的6月29日,总投资100亿元的上海临港东盛合芯三维集成芯片制造一期项目开工建设,拟建成3DIC规模量产能力。
两大百亿项目形成“江阴+临港”双基地格局,江阴基地立足现有产业根基,临港基地聚焦3DIC前沿技术量产,两条产线分工配合,共同承接AI算力芯片、数据中心处理器等高阶产品的封装订单。
由此可见,技术突破与产能释放正在形成双轮驱动的良性循环。
2026年上半年,公司三大业务全线增长:中段硅片加工收入同比增长13.55%,受益于高性能运算市场需求持续增长;晶圆级封装同比增长10.60%,积极拓展汽车与工业等新应用领域;芯粒多芯片集成封装贡献营收18.28亿元,营收占比约53.66%。公司上半年研发投入3.94亿元,同比增长7.54%,研发费用率维持在10%以上高位。
面对投资者关于产能过剩的担忧,公司高管的回应体现了务实与定力:盛合晶微采用“客户定制、以销定产”的受托生产加工模式,根据客户提供的业务预测及公司对市场需求的判断进行产能规划,动态安排产能建设。
这种模式既保障了产能利用率,又有效控制了扩产风险。
从6个人的创业小队,到科创50成分股、市值超2400亿的封测龙头,盛合晶微的故事是中国半导体产业“补短板”的一个缩影。它踩中了AI算力爆发的时代红利,更用12年如一日的“专精”精神,在先进封装这个“坡长雪厚”的赛道上跑出了中国加速度。
随着双百亿产能项目的有序推进和3DIC技术平台的持续突破,这家“晶圆级先进封测第一股”正在从中国领先走向全球竞争。
频道推荐