

10月27日,总部位于苏州昆山的印制电路板龙头企业——沪士电子股份有限公司(沪电股份,股票代码:002463.SZ)披露2026年第三季度报告。
财报显示,公司第三季度实现营业收入95.36亿元,同比增长90.02%,环比增长约27.6%;归母净利润26.99亿元,同比大幅增长160.77%,环比增长约60.6%,单季盈利规模刷新历史纪录。
把时间拉长至前三季度,沪电股份累计实现营收232.25亿元,同比增长71.88%;归母净利润56.22亿元,同比增长106.87%;扣非归母净利润54.74亿元,同比增长104.53%。
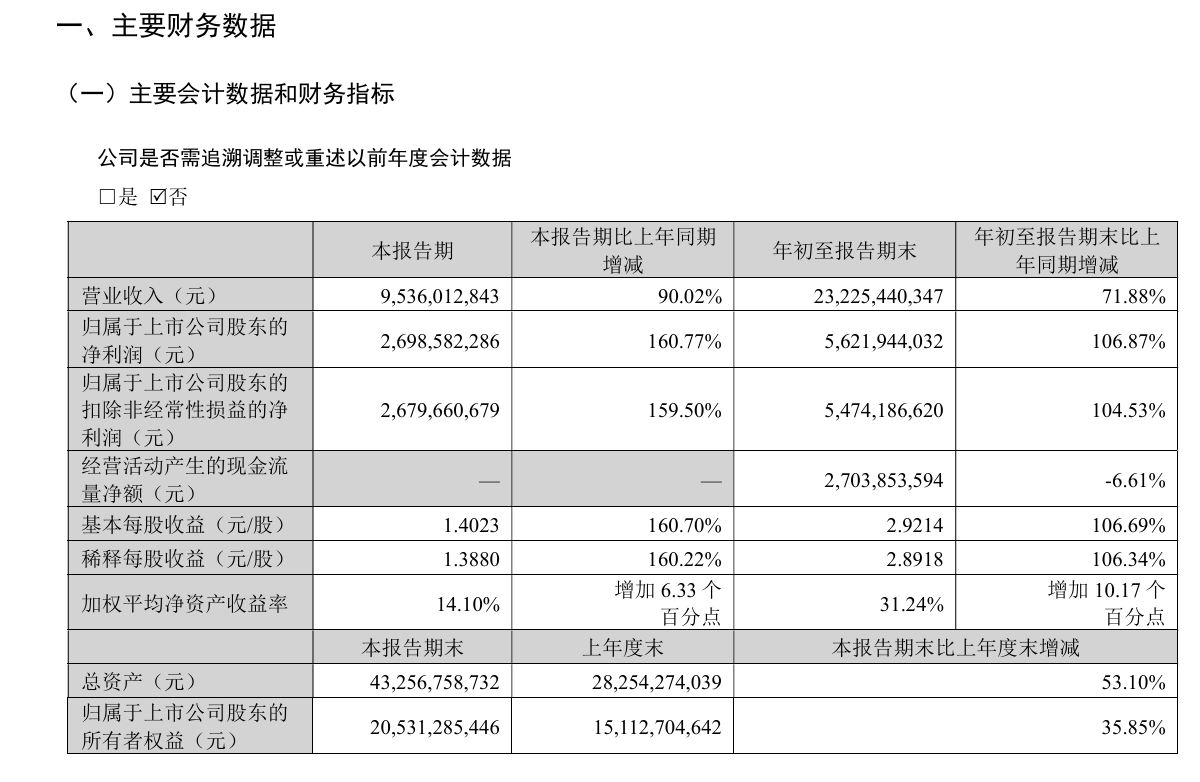
图片来源:沪士电子股份有限公司2026年第三季度报告
这份季报的核心看点,不在于“增长”本身,而在于增长的加速度与盈利质量的同步跃迁。第三季度单季净利润环比增速(约60.6%)较第二季度明显提速,单季净利率攀升至28.32%,同比提升7.69个百分点,环比提升5.82个百分点;单季毛利率达到44.02%,同比提升8.18个百分点,环比提升2.75个百分点,创下历史新高。
利润增速持续高于收入增速,指向的并非单纯的规模扩张,而是产品结构中高附加值环节的权重正在快速上移。
增长从哪里来?
沪电股份做的是印制电路板,俗称“电子产品的地基”。芯片、交换机、服务器、汽车电子等设备,都要靠这种板子连接和传输信号。AI算力建设越热,对层数更多、传输速度更快、材料更好的电路板需求就越大。
图片来源:沪士电子股份有限公司官网
沪电股份将第三季度增长归因于“高速交换机、AI服务器、高性能计算等应用领域的结构性需求”与“产品结构持续优化”的叠加。
拆开来看,两条主线清晰可见。
第一条线是高速网络交换机。应用于1.6T交换机的PCB产品已实现批量出货,适配224Gbps传输速率的核心算力产品进入小批量供货阶段,同时支持448Gbps传输速率的产品与3.2T交换机配套产品已启动预研。
招商证券研报进一步指出,英伟达、谷歌、亚马逊等头部客户的AI新品自Q3起进入批量拉货阶段,Rubin平台PCB开始放量,沪电股份在全球高端PCB产能中的稀缺性使其在新品定价上获得了显著溢价空间,形成“量价齐升”。
第二条线是泰国工厂。泰国子公司此前处于产能爬坡期,对整体盈利形成一定压制。2026年前三季度,泰国基地实现扭亏为盈,数据通讯事业部超90%海外客户已完成认证,产能利用率基本满载,30层以内PCB产品进入批量生产,800G交换机相关产品启动打样,产能升级扩容设备已陆续进厂调试。
汽车业务提供了补充。上半年智能汽车电路板利润一度承压,公司在二季度末推进涨价,成本传导比较顺畅,第三季度汽车业务盈利明显改善。虽然汽车板目前对利润的贡献不如数据通信板,但涨价能够顺利落地,说明公司在客户面前有一定议价能力,也为整体盈利增加了一层缓冲。
新工厂还在释放,增长持续性有迹可循
对于沪电股份而言,第三季度的高增长并非孤立事件。公司前几年规划的一批新工厂,正在从2026年下半年开始集中投产,这为四季度和明年继续增长提供了实际产能基础。
国内方面,昆山青淞43亿元AI芯片配套高端电路板项目,一期规划每年18万平方米,2026年下半年进入逐步开满阶段。黄石36亿元高层高密度互连积层板项目,一期已经在第三季度试产。
2026年前三季度,公司购建固定资产、无形资产和其他长期资产支付的现金达到52.77亿元,同比增长150.86%,期末在建工程33.05亿元,较年初明显增长,反映改扩建与新建项目仍在密集推进。
招商证券判断,青淞三厂和沪利微电扩产项目有望在第四季度开始释放产能,AI核心新品从第三季度起量后,第四季度月均产值和利润水平还有继续上升的条件。
需求方面也有支撑。据行业权威机构Prismark预测,2026年全球电路板产值预计达到1019.54亿美元,比2025年增长18.8%;其中18层以上多层板产值预计比2025年增长79.0%,是行业增长的主要拉动力。
中信建投研报认为,AI服务器架构从CPU平台向GPU/ASIC集群升级,全面抬升了PCB在用量、层数、材料与线路精度上的技术要求,高多层板、高阶HDI及低损耗基材的导入远未到饱和阶段,高端数通PCB的景气度具备较强持续性。
分红制度化,股东回报更明确
在财报数据之外,沪电股份同期推进的分红安排值得单独审视。
控股股东提议2026年度现金分红不低于22亿元,较2025年度实际分红9.62亿元提升约129%;此前10月15日临时股东会已以99.99%的同意率通过《未来三年(2026—2028年)股东分红回报规划》,管理层明确“只要有盈余均以现金分配”。
在2026年以来资本开支大幅加码、多个大型扩产项目同步推进的背景下,控股股东主动设置分红底限,实质上是以现金流承诺的方式,对冲市场对“重资产扩张摊薄股东回报”的担忧。
对于一家正处于产能密集投放期的制造业龙头而言,这一信号的意义不亚于单季利润的新高。
需要注意的是,沪电股份当前业绩高度绑定AI算力基础设施的建设节奏。若海外头部云厂商的资本开支出现阶段性放缓,或高速交换机、AI服务器PCB的订单拉货节奏不及预期,公司产能释放带来的折旧压力可能对利润率形成反噬。
华创证券在研报中也列示了“AI算力需求不及预期、产能释放不及预期、良率提升不及预期”等风险项,并测算若高速交换机PCB产品2026至2028年销售额仅达到预期的80%,对应业绩将下滑约12%至13%。
综合来看,沪电股份2026年三季报所呈现的,是一家高端PCB龙头在AI算力景气周期中,凭借技术卡位与产能节奏,将行业红利转化为盈利弹性的阶段性成果。



