


近日,苏州固锝(002079.SZ)披露2026年三季报。单看累计数据,公司前三季度实现营业收入38.34亿元,同比增长26.93%;归母净利润7345.31万元,同比增长17.49%;扣除非经常性损益的归母净利润5235.60万元,同比大增147.20%。营收与扣非利润的增速组合,指向主业盈利质量的改善。
但拆到单季度,画面并不一致。第三季度公司营业收入12.61亿元,同比增长22.72%,而归属于上市公司股东的净利润为-384.12万元,由盈转亏。营收在增长,单季利润却落至水下,这一反差构成了理解这份季报的核心切口。
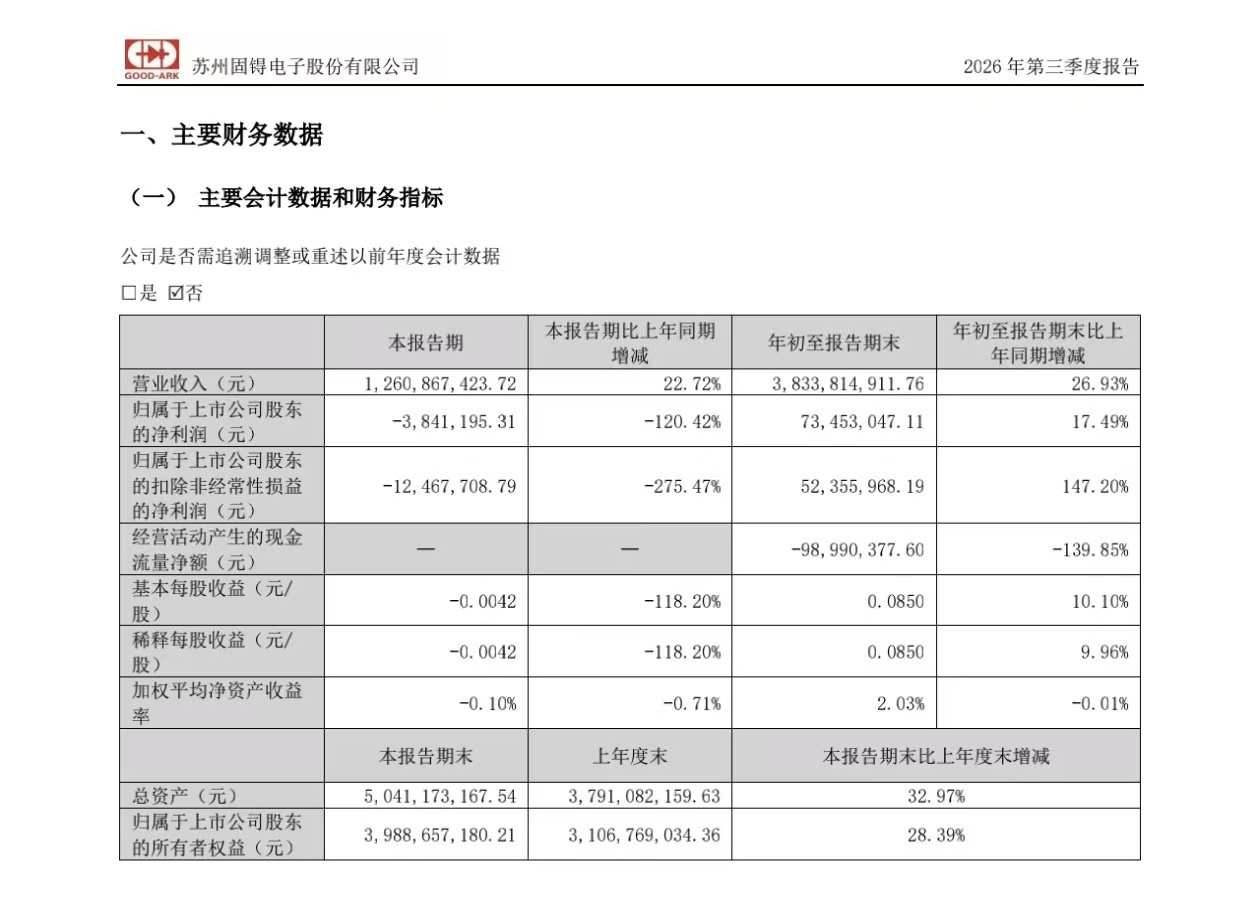
图片来源:苏州固锝电子股份有限公司2026年第三季度报告截图
亏损的来源不在半导体
作为国内分立器件领域的老牌厂商,苏州固锝深耕半导体产业三十余年,已构建起覆盖芯片设计、晶圆制造、封装测试到终端销售的垂直一体化(IDM)产业体系,产品覆盖50多个系列、7000余个品种,广泛应用于汽车电子、工业控制、新能源等高端领域。
那么,本期的业绩变化是否和半导体有关?
公司第二季度、第三季度因银价快速回落,导致新材料板块单季度出现亏损,这也是单季度归母净利润为负的主要原因。换言之,拖累利润的是光伏银浆业务,而非半导体板块。
半导体业务在三季度延续了稳步增长的态势。前三季度公司半导体板块产品结构继续向高附加值方向迁移,车规级产品占半导体板块收入的比重持续增加,1—9月车规级产品整体增长曲线约在5%—6%,且公司判断增长趋势仍在延续。苏州生产基地按车规级标准建成的封测产线已实现MOSFET、IGBT等高端功率器件的批量供货,马来西亚封测产线产能也在稳步释放。从利润结构看,半导体板块扮演的是“稳定器”角色,光伏银浆才是导致单季利润波动的边际变量。
银价的双刃剑
光伏银浆业务的利润对银价高度敏感,且这种敏感性是双向的。2026年上半年,银价上行阶段,公司新材料板块充分受益,上半年扣非净利润同比大涨360.59%,新材料光伏浆料成为核心增长引擎。而进入二、三季度,银价快速回落,单季利润随之收缩。
从行业层面看,这一波动并非苏州固锝独有的处境。银价在2025年大涨后,浆料在光伏电池成本中的占比抬升,成为超越硅料的首要成本项。高银价一方面倒逼下游电池厂加速推进贱金属替代和少银化技术,另一方面也使银浆供应商的库存管理和定价能力面临更高考验。银价上涨是光伏产业的成本与技术分水岭,将推动光伏产业成本逻辑重塑、技术路线重构、产业格局洗牌、需求与盈利再平衡,最终加速“去银化”与高质量发展。
趋势和考验面前,苏州固锝保持优势。技术层面,公司在少银化、贱金属路线上保持行业领先,银包铜产品已攻克10%银含量技术难关,5%银含量产品进入研发测试阶段;高温叠印技术可实现2%-5%甚至更低银含量,部分客户已进入中试阶段。此外,海外银浆工厂已正式量产,订单逐步爬坡,为中长期成长打开空间。
修复的信号与待验证的变量
企业在投资者关系活动中表示,2026年9月以来,随着库存成本逐步消化、银价逐步企稳,经营情况已好转,新材料板块已实现单月扭亏;公司三季度相对二季度单季亏损已经收窄,经营呈逐步修复态势。
这一表述将三季度亏损定性为阶段性冲击,而非趋势性恶化。
但“单月扭亏”距离“季度利润修复”仍有距离,后续需要观察的关键变量至少包括两个:其一,银价能否在当前位置企稳,避免再次出现急涨急跌对库存端的二次扰动;其二,车规级半导体收入的增长斜率能否维持,以在银浆利润尚未完全回补的阶段继续为整体盈利提供支撑。
对于苏州固锝而言,三季报呈现的是一幅分化图景:半导体在向上走,银浆在周期中颠簸,而利润恰好落在了两块业务节奏错位的夹缝里。单季亏损本身不构成趋势判断的充分依据,但银价波动对浆料业务利润的扰动频率,以及半导体高端化能否持续将收入增量转化为利润增量,将决定这家“双轮驱动”公司在下一个财报窗口交出怎样的答案。



