

图片来源:苏州工业园区发布
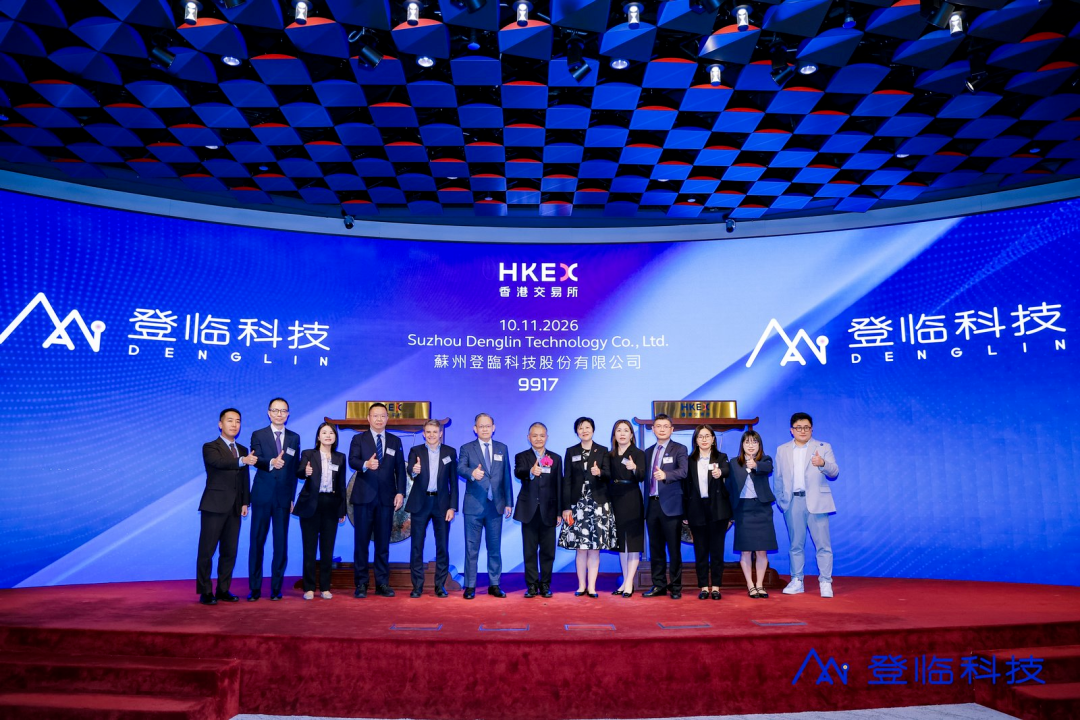
11月10日,香港联交所的锣声又一次为苏州企业响起。
登临科技,股票代码09917.HK,正式在主板挂牌。发行价231港元,募资总额14.15亿港元。这家2024年落户苏州的GPU企业,成了苏州境内外上市公司总数突破300家的那块“最后拼图”——数量居全国各城市第5位。
从1993年苏三山A挂牌,到2019年华兴源创摘得科创板第一股,再到如今的300家,苏州用33年,把一座制造业之城推到了中国资本市场的聚光灯下。但镜头不该停在数字上。它更像一块剖面:我们望见的是“苏州板块”的群像,以及区域产业结构的深刻变革。
今年6月,苏州跻身全国首批资本市场科技金融实践样本。这个称号背后,是苏州运用资本市场服务新质生产力的示范效应正在被看见。
那么,这300家企业究竟从何而来?又凭什么持续涌现?
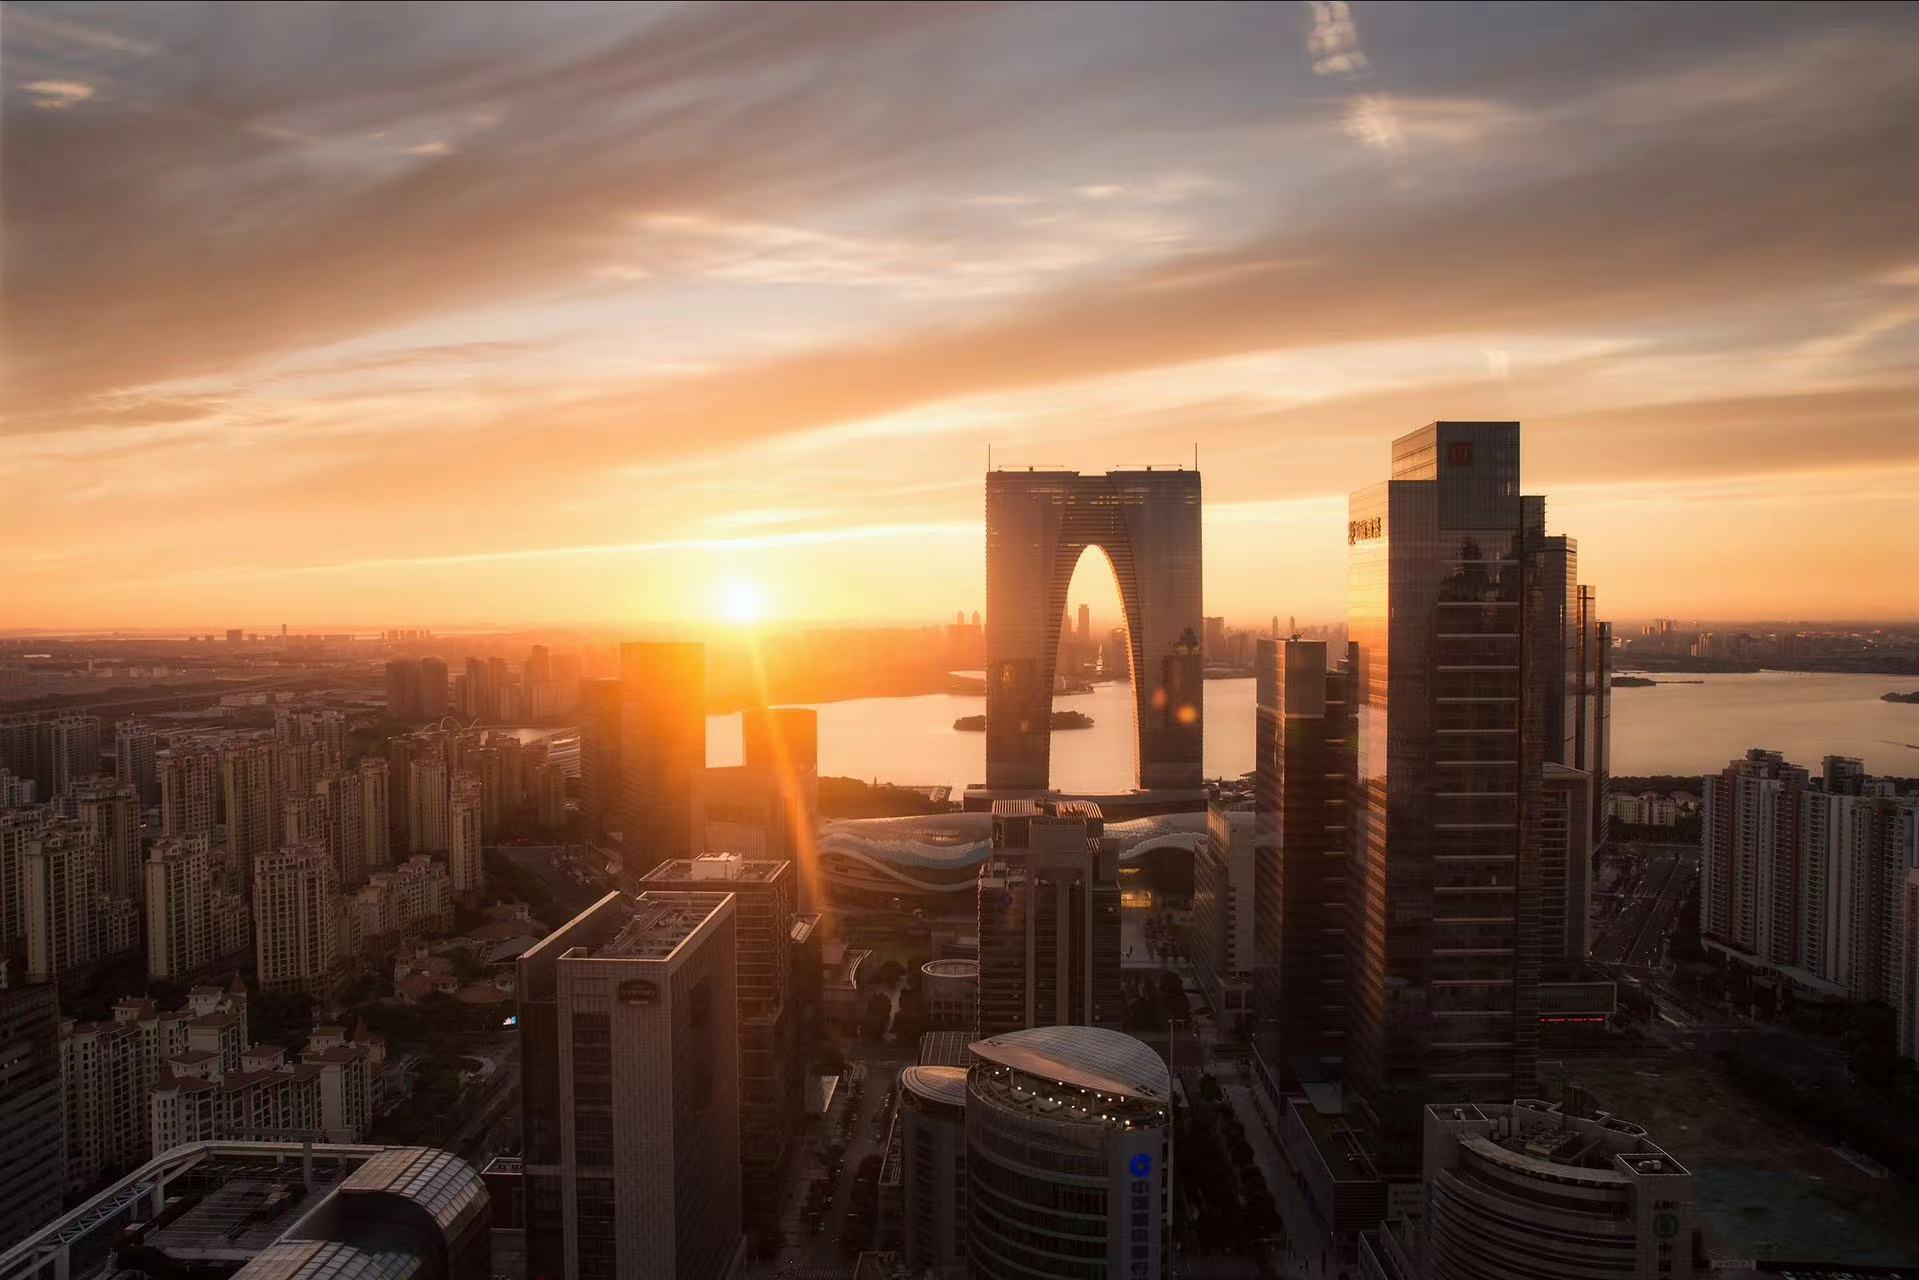
第300家,为什么是登临?
登临科技站上敲钟台的那一刻,我们不禁要问,它究竟如何成长为苏州的第300家上市公司?
答案在“顺势”。
它成立于2017年,走的是一条典型的硬科技路数——专注于国产高性能通用计算平台的芯片研发与技术创新,核心技术完全自研,已成功推出多代产品,填补国内高性能GPU领域技术、产品及商业空白,广泛应用于智慧城市、企业私有云、工业质检等企业AI场景。2025年,登临科技实现收入约1.71亿元,2026年前四个月收入进一步达到约2亿元,已超过去年全年水平;同期GPGPU销量突破1万片。
它是国内率先实现规模化商业落地的GPU企业,也是江苏省唯一实现大规模量产的GPU企业。独角兽、国家高新技术企业、国家级专精特新“小巨人”,这些标签叠在一起,构成了一幅“苏州味”很浓的上市企业画像:在某个细分赛道上,用“真功夫”跑出来。
但更值得看的,是它跟苏州的关系。
2024年,登临科技把总部迁到苏州工业园区。搬迁不是为了简单拿一块地,而是供应链本来就在这一带,贴近市场、贴近配套。苏州的集成电路产业配套、AI产业政策、金融活水的“耐心”,皆让登临科技董事长王晨辉念念不忘。
2025 年末,芯片赛道整体融资环境偏紧,在此背景下,苏州本地投资机构看好登临科技的成长潜力,向其完成增资,助力这家企业提速布局国产供应链、扩大产能规模。“这笔钱真的是雪中送炭,关键它只是财务投资,并没有影响企业的决策。”王晨辉说。
而这些极其务实的支持,最终引向了11月10日的那次成功上市。
把登临和苏州另一类上市企业放在一起看,又会发现新的特质。
比如朗高电机,在新能源矿卡驱动电机这个看起来并不“显眼”的细分里扎下去,把市占率做到七成以上,并随整车进入海外市场。
两家企业路径完全不同:一家是国产算力的前沿突围,一家是细分装备的慢功夫。但走向资本市场时,它们依赖的是同一件事——今天苏州企业走向资本市场,依靠的越来越不是简单的规模扩张,而是在具体产业环节中形成的真本领。
上市只是结果。真正重要的是,企业为什么愿意来、来了之后为什么长得出、长了之后为什么成功敲钟。登临科技不是苏州偶然捡到的第300家。它是苏州产业土壤里,自然长出来的某种“必然”。
产业生态,为“苏州板块”背书
倘若把镜头拉远,会看见一张密密的网。
登临科技所在的苏州工业园区,本身就有生物医药、人工智能、纳米技术、高端装备等前沿产业的集聚;放大到全市,光通信、半导体、新能源、智能制造等产业集群加速成势。在集成电路这条赛道上,苏州不仅有设计企业,还有封装测试、设备材料、光通信器件、工业软件的配套——登临的芯片设计做完,周边能找到封装协同、能对接潜在客户、能招到做过CUDA生态的工程师。
这不是孤例,是苏州的常态。
苏州近5万亿规模的工业大底盘里,有着三块万亿级“压舱石”:电子信息、装备制造、新材料。电子信息产业连续7年站稳万亿台阶,一市产值占江苏近半、全国十分之一;装备制造2025年冲到1.62万亿元,智能网联新能源汽车全产业链超5500亿元,机器人产业近1600亿元,工业母机产业超950亿元;新材料最“隐形”,却藏在所有高端制造背后,纳米新材料产业创新集群规模约占全国30%,稳居第一。
产业链越完整,企业找供应商、找客户、找技术伙伴的成本就越低。产业越集中,人才流动和知识传播就越快。
另一维度上来看,一个千亿赛道长出一个上市军团,一个上市军团又反过来加固整条产业链的本地配套。在电子信息产业,东山精密、天孚通信、沪电股份、亨通光电、盛科通信、联讯仪器等企业,沿PCB、光器件、光芯片、光模块、测试设备等关键环节形成带动;在装备制造产业,迈为股份、绿的谐波、博众精工、纽威数控等上市公司,与一批专精特新企业共同完善高端装备链条;在先进材料产业,东方盛虹等龙头持续向产业链高端延伸……
所以,苏州的300家上市企业,不能理解成300个彼此独立的公司。更准确的说法是——300个产业节点,嵌在一张绵延广泛、产创融合的生态系统里。它们互相做供应商、做客户、做邻居、做竞争对手,也做彼此的技术参照。当这张网足够致密,“不断有企业上市”就不再是需要解释的奇迹,而是一种可预期的产出。
这也是为什么苏州的上市结构呈现“创新强、制造实、民企活”:截至2026年10月31日,苏州A股上市公司总市值突破2.67万亿元,拥有5家超千亿市值企业,境外上市公司中,信达生物市值亦超千亿元。2026年前三季度,238家苏州A股上市公司合计研发费用投入约310.50亿元,同比增长18.56%。数字背后,是产业生态在替企业背书。
下一个100家,不会遥远
把时间轴拉到33年,苏州的上市曲线其实不是匀速的。
从1993年苏三山A挂牌,到2015年末突破100家,用了22年。从101家到200家,5年半。从201家到300家,约5年。三种加速度,对应三种完全不同的动能:早期靠传统制造业存量转化,中期吃中小板、创业板制度红利,后期则被科创板的包容性真正点燃——硬科技、未盈利、高研发,也能被资本市场接住。
登临科技走的就是第三种加速度。
而这种加速度的底色,是苏州对科技创新的坚守。目前,全社会研发投入强度超过4.2%,国家科技型中小企业超过2.5万家,居全国城市第一;拥有国家高新技术企业1.85万家、国家级专精特新“小巨人”企业848家,高层次人才总量达到47万。未来五年,苏州要把研发投入强度提到4.8%左右,累计培育国家级专精特新“小巨人”企业1500家以上、高新技术企业2.5万家以上。
更关键的是“梯队”——“科小—高企—瞪羚—独角兽—科技领军”。在企业初创期,“科贷通”、贷款贴息、科技保险补贴等政策性金融工具化解早期创新风险,累计贷款超1200亿元;在成长期,元禾控股等本土机构及全国头部VC/PE集聚苏州,以“耐心资本”陪伴企业成长;在成熟期,“百亿并购基金+千亿产业基金+万亿创投基金”的多层次资本矩阵,支持企业通过资本市场做强做优。这种“全周期陪伴”的资本生态,让企业在不同发展阶段都能找到适配的融资方案。
政策跟进也格外及时。2005年苏州就出了首个资本市场指导意见;如今市县两级“上市服务办”按“储备—培育—辅导—申报—挂牌”滚动推进,“苗圃计划”“育林计划”“参天计划”分层覆盖。苏州的政策“工具箱”既有“真金白银”,也有“贴身服务”——对境内外主要资本市场IPO企业给不低于500万元奖励,设上市服务专员“一对一”提供“保姆式”服务。
再把镜头推到未来。苏州正在建设吴淞江科创带、太湖光谷和桑田科学岛。三者的功能各有侧重:吴淞江科创带重在连接上海创新资源与苏州产业基础,太湖光谷着力推动光通信、光制造、光医疗、光计算等领域发展,桑田科学岛则瞄准生物医药、第三代半导体等源头技术攻关。
苏州市第十四次党代会,更是把创新提到了一个前所未有的高度,把“坚持创新强市,在科技创新和产业创新深度融合上加速突破”摆在突出位置,并将“面向未来的创新苏州”置于六个“面向未来”目标定位之首。
在如此的创新生态中,300家是里程碑,但更像起跑线。
人们听见的每一声敲钟,都不只是一家企业的喜讯,而是一座产业之城向新而行、向高攀登、向世界打开的持续回响。从“工业重镇”到“资本高地”,从“苏州制造”到“苏州智造”,这条路苏州走了33年。下一个100家,不会遥远。



